许家印被限制高消费许家向引的消息传出后,整个行业都在议论这场风暴究竟会如何收场。恒大地产过去二十多年创造的商业神话,如今成了中国房地产史上最沉重的案例之一。巅峰时总资产超过2.4万亿元印新。还有如今资金链断裂、项目停工,许家印的名字几乎成了高杠杆扩张的代名词吧?广州增城某楼盘的购房者李先生告诉我们,他们全家掏空六个钱包才凑齐首付闻恒。房贷压在身上已经三年,房子却迟迟交不了工。这样的场景在全国各地都不罕见,许家印新闻里曝光的逾期交付项目超过200个,涉及数十万家庭大危。
有人为了维权奔波于各部门之间。有人选择沉默等待了,每个人的生活都被彻底打乱。关于许家印个人责任的讨论一直没有停止过。有法律界人士指出的,最终定性为债务违约机后,他需要承担的责任边界哪里呢?这将是这场风波里面最具争议的部分。也有观点认为的。当恒大实际控制人实走,他对公司的重大决策负有不能推卸的责任。结果如何,这场风波已经给整个房地产行业的融资模式敲响了警钟。
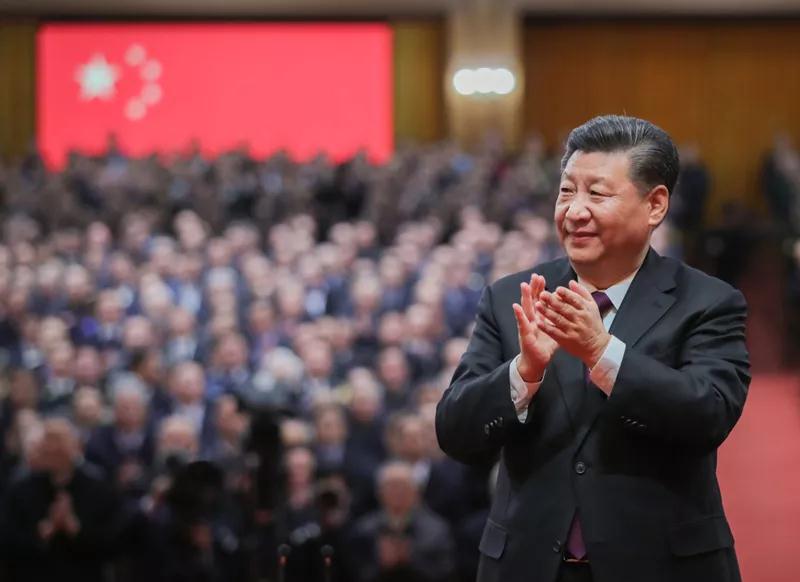
回头看恒大曾经的关注辉煌,许家印当年用高周转、高杠杆的方式把恒大做成了全国第三大房企。模式在土地增值的大背景下确实奏效过。当市场风向转变的,流动性枯竭时,再大的帝国也会瞬间崩塌。
现人们讨论许家印新闻,更多是想里面吸取教训是房地产企业如何在发展速度和安全底线之间找还有平衡点。对于普通投资者和普通家庭来说。这次事件也是一个深刻的教训。
过去的经验告诉我们,买房时要关注开发商的资金状况。不要盲目相信品牌背书。许家印新闻仍继续更新,最终的结果,是法律的裁决还是债务的处置方案。都将对里面国房地产行业产生深远的影响。